日々是総合政策No.329

説得・冒瀆・納得
 農水省でプロジェクトの計画部門の担当の長かった私には信念があった。ウソをつかず正直に話し人をうっとりさせる。自分が納得したら、太宰治ではないが「恍惚と不安、二つ我にあり」で臨むのだ。ところで、コミュニケーションが旨く行かずトラブルが起きる場合は三通りある。一つは相手に理解力がない場合で、親が自分の仕事を小学生の子に理解させるのは至難の業だ。二つ目は自分自身が話す内容をよく理解していない場合で、相手が分かるはずもない。でも、愛し合う恋人同士なら訳の分からいことを言ってもOkとなる。これを「美しい誤解」という。三つ目は 自分では理解しているが表現力がないために相手に伝わらない場合である。理工系内容を説明するのは極めて難しい。人が齢を重ね、それなりに地位も上がると、相手に話が伝わらないのは第一の理由「相手に理解力がない」と考えがちだ。通じないのは常に「第二か第三の理由ではないか」と思う自戒が必要だ。
 そうとも言えない例もある。在ミャンマーの大使館で政府開発援助を担当していたときに、外務本省から援助案件の交換公文に軍事目的に使われないという適正化条項という条件を入れるように指示された。無償資金協力はお金を贈与するだけなので了解するだろうが、円借款案件はローンでお金を借りるだけなので条件を付けることに反対されるかもしれない。そう考えてミャンマー財務省局長と交渉したが、結果は円借款の条件付けはOK, 無償資金協力はダメ。長い交渉の末、「日本人は神社仏閣にお布施をする時に条件を付けるのか」と言われた。私達も「神様、お布施でこうやって下さい」とは言わない。敬虔な仏教徒であるミャンマー人が無償資金協力をお布施と捉える心情が分からなかった。これは先の三つの場合を越えている。
 役人生活で政治家を説得する場面も多いのだが、竹下元総理から政治家の四つの型を聞いたことがある。一つ目は「分かっていて分かった振りをする」人。そんな事はわかっているよと見下されているように思えてしまう。二つ目は「分かっていて分からない振りをする」人。策略的で気が置けない。三つ目は「分っていなくて分かった振りをする」人。知ったか振りで後々困る。四つ目は「分っていなくて分からない振りをする」人。ここまで来ると芸術の域だ。不勉強だと思われずに相手から知識を得る。コミュニケーションは本当に難しい。

(執筆:元杉昭男)
日々是総合政策No.328

日本の税を考える―消費税再考(5)消費税の仕組み

 消費税の基本的な仕組みを説明します。税率は10%のみ、原材料業者は仕入ゼロと仮定します。

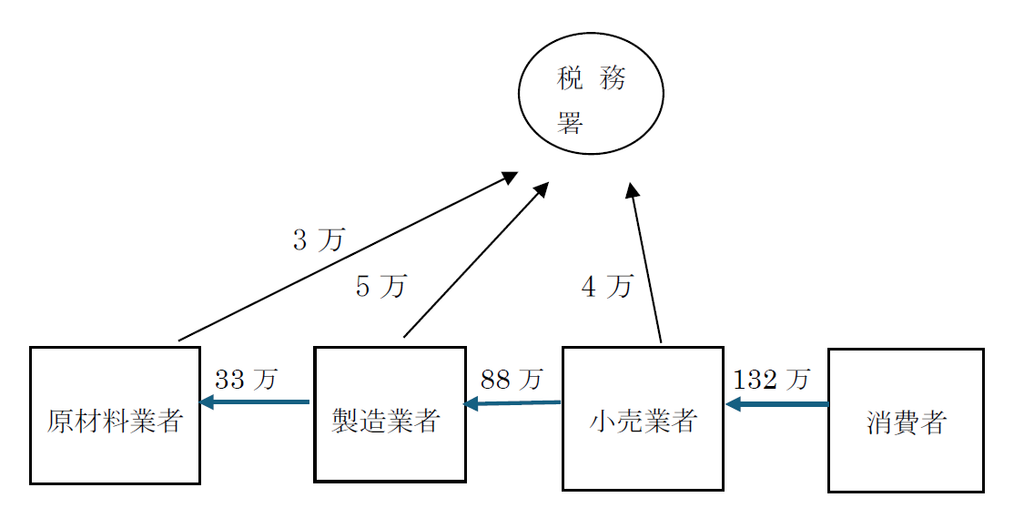
図 消費税の仕組み(円)

(出所)注を一部修正。

 図の矢印は支払の方向を示します。原材料業者は30万円の原材料を生産し、消費税込で製造業者に33万円(30+0.1×30)で売却します。原材料業者は仕入ゼロなので、
 原材料業者の納める税=0.1×(30―0)万円=3万円です。
 製造業者は、仕入れた税抜30万円の原材料を使い、雇い人の労働等により税抜80万円の完成品を製造し、消費税込88万円(80+0.1×80)で小売業者に売却します。
 製造業者の納める税=売上税―仕入税=0.1×(80―30)万円=5万円、です。
 (80―30)=50万円は、製造業者の付加価値です。消費税は基本的に付加価値に課税します。売上税から仕入税を差引くのを、仕入税額控除と呼びます。
 なお、仕入税額控除を行うには、各業者はインボイス(適格請求書)を、税務署に提出しなければなりません。上述の製造業者には、原材料業者(売手)の発行したインボイスが必要です。インボイスには、業者番号・税率・売上額が明示されており、製造業者にとって仕入税の支払証明書です。
 最後に、小売業者は、製造業者から仕入れた税抜80万円の完成品を、陳列・宣伝等により税抜120万円の販売品にし、消費税込132万円(120+0.1×120)で消費者に売却します。
 小売業者の納める税=0.1×(120―80)万円=4万円です。
 では、税務署は消費税収をいくら得たのか? 
 各業者の納めた消費税収=0.1×(30―0)+0.1×(80―30)+0.1×(120―80)=0.1×120万円=12万円、つまり、消費者に課される消費税額に等しい。
 上の式で、原材料業者の売上税=製造業者の仕入税=3万円、製造業者の売上税=小売業者の仕入税=8万円となる点に注意しましょう。
 さて、たとえば、小売業者が業務用のパソコンを増やしたとします。設備投資です。この場合、小売業者は、消費税を納付する際、家電業者に支払済のパソコンの消費税額を、仕入税として控除できます。
 消費税は、正確には、投資に課税しない消費型付加価値税です。企業の投資は一国の経済成長のエンジンなので、この点、重要です。

(注)横山 彰・馬場義久・堀場勇夫(2009)『現代財政学』有斐閣、119頁。

(執筆 馬場 義久)