日本の税を考える―消費税再考(5)消費税の仕組み
消費税の基本的な仕組みを説明します。税率は10%のみ、原材料業者は仕入ゼロと仮定します。
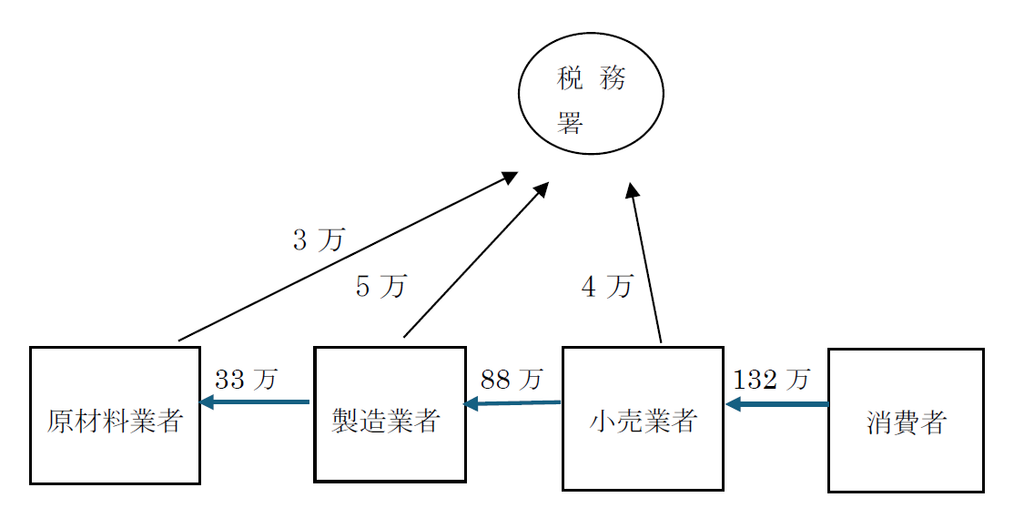
図 消費税の仕組み(円)
(出所)注を一部修正。
図の矢印は支払の方向を示します。原材料業者は30万円の原材料を生産し、消費税込で製造業者に33万円(30+0.1×30)で売却します。原材料業者は仕入ゼロなので、
原材料業者の納める税=0.1×(30―0)万円=3万円です。
製造業者は、仕入れた税抜30万円の原材料を使い、雇い人の労働等により税抜80万円の完成品を製造し、消費税込88万円(80+0.1×80)で小売業者に売却します。
製造業者の納める税=売上税―仕入税=0.1×(80―30)万円=5万円、です。
(80―30)=50万円は、製造業者の付加価値です。消費税は基本的に付加価値に課税します。売上税から仕入税を差引くのを、仕入税額控除と呼びます。
なお、仕入税額控除を行うには、各業者はインボイス(適格請求書)を、税務署に提出しなければなりません。上述の製造業者には、原材料業者(売手)の発行したインボイスが必要です。インボイスには、業者番号・税率・売上額が明示されており、製造業者にとって仕入税の支払証明書です。
最後に、小売業者は、製造業者から仕入れた税抜80万円の完成品を、陳列・宣伝等により税抜120万円の販売品にし、消費税込132万円(120+0.1×120)で消費者に売却します。
小売業者の納める税=0.1×(120―80)万円=4万円です。
では、税務署は消費税収をいくら得たのか?
各業者の納めた消費税収=0.1×(30―0)+0.1×(80―30)+0.1×(120―80)=0.1×120万円=12万円、つまり、消費者に課される消費税額に等しい。
上の式で、原材料業者の売上税=製造業者の仕入税=3万円、製造業者の売上税=小売業者の仕入税=8万円となる点に注意しましょう。
さて、たとえば、小売業者が業務用のパソコンを増やしたとします。設備投資です。この場合、小売業者は、消費税を納付する際、家電業者に支払済のパソコンの消費税額を、仕入税として控除できます。
消費税は、正確には、投資に課税しない消費型付加価値税です。企業の投資は一国の経済成長のエンジンなので、この点、重要です。
(注)横山 彰・馬場義久・堀場勇夫(2009)『現代財政学』有斐閣、119頁。
(執筆 馬場 義久)